Domain altes-telefon.de kaufen?
Wir ziehen mit dem Projekt
altes-telefon.de um.
Sind Sie am Kauf der Domain
altes-telefon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altes-telefon.de kaufen?
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
Ähnliche Suchbegriffe für Versicherungssumme
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
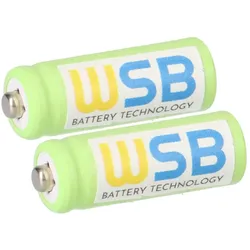
2X NiMH Akku 400mAh (1.2V) für schnurlos Telefon Festnetz Hagenuk Classico iDect X1 X1i X112X NiMH Akku 400mAh (1.2V) für schnurlos Telefon Festnetz Hagenuk Classico iDect X1 X1i X11 Kompatibler Ersatzakku für Ihr schnurloses Telefon. Ideal auch als Zweitakku. Ihr Standard Ladegerät können Sie weiterhin verwenden. Bitte verwenden Sie zum Laden des Akkus nur Ladegeräte, die auch für diesen Akkus geeignet sind. Diese Akkus sind die richtige Energielösung für alle Systeme mit gleichförmigem Energiebedarf. Neuware, kein Originalprodukt - Hochwertige kompatible Zubehörware mit hoher Kapazität. Lieferumfang: 1 x Akku 2er Set Passend für folgende Gerätemodelle: Für alle schnurlosen Telefonmodelle mit einer Betriebsspannung von 1,2 Volt geeignet, wie zum Beispiel für Hagenuk Classico Hagenuk iDect X1, X1i, X11 Ersetzt folgenden Original Akkutyp: 2/3 AAA, GP40AAA, GP40AAAM, GP40AAAMC Technische Daten: Zellengröße: 2/3 AAA (Micro) System: Ni-MH Spannung: 1,2 Volt mAh: 400 mAh Zellentyp: Konsumer Länge (netto): 31 mm Durchmesser (netto): 10 mm Hersteller: Diverse Hersteller5,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
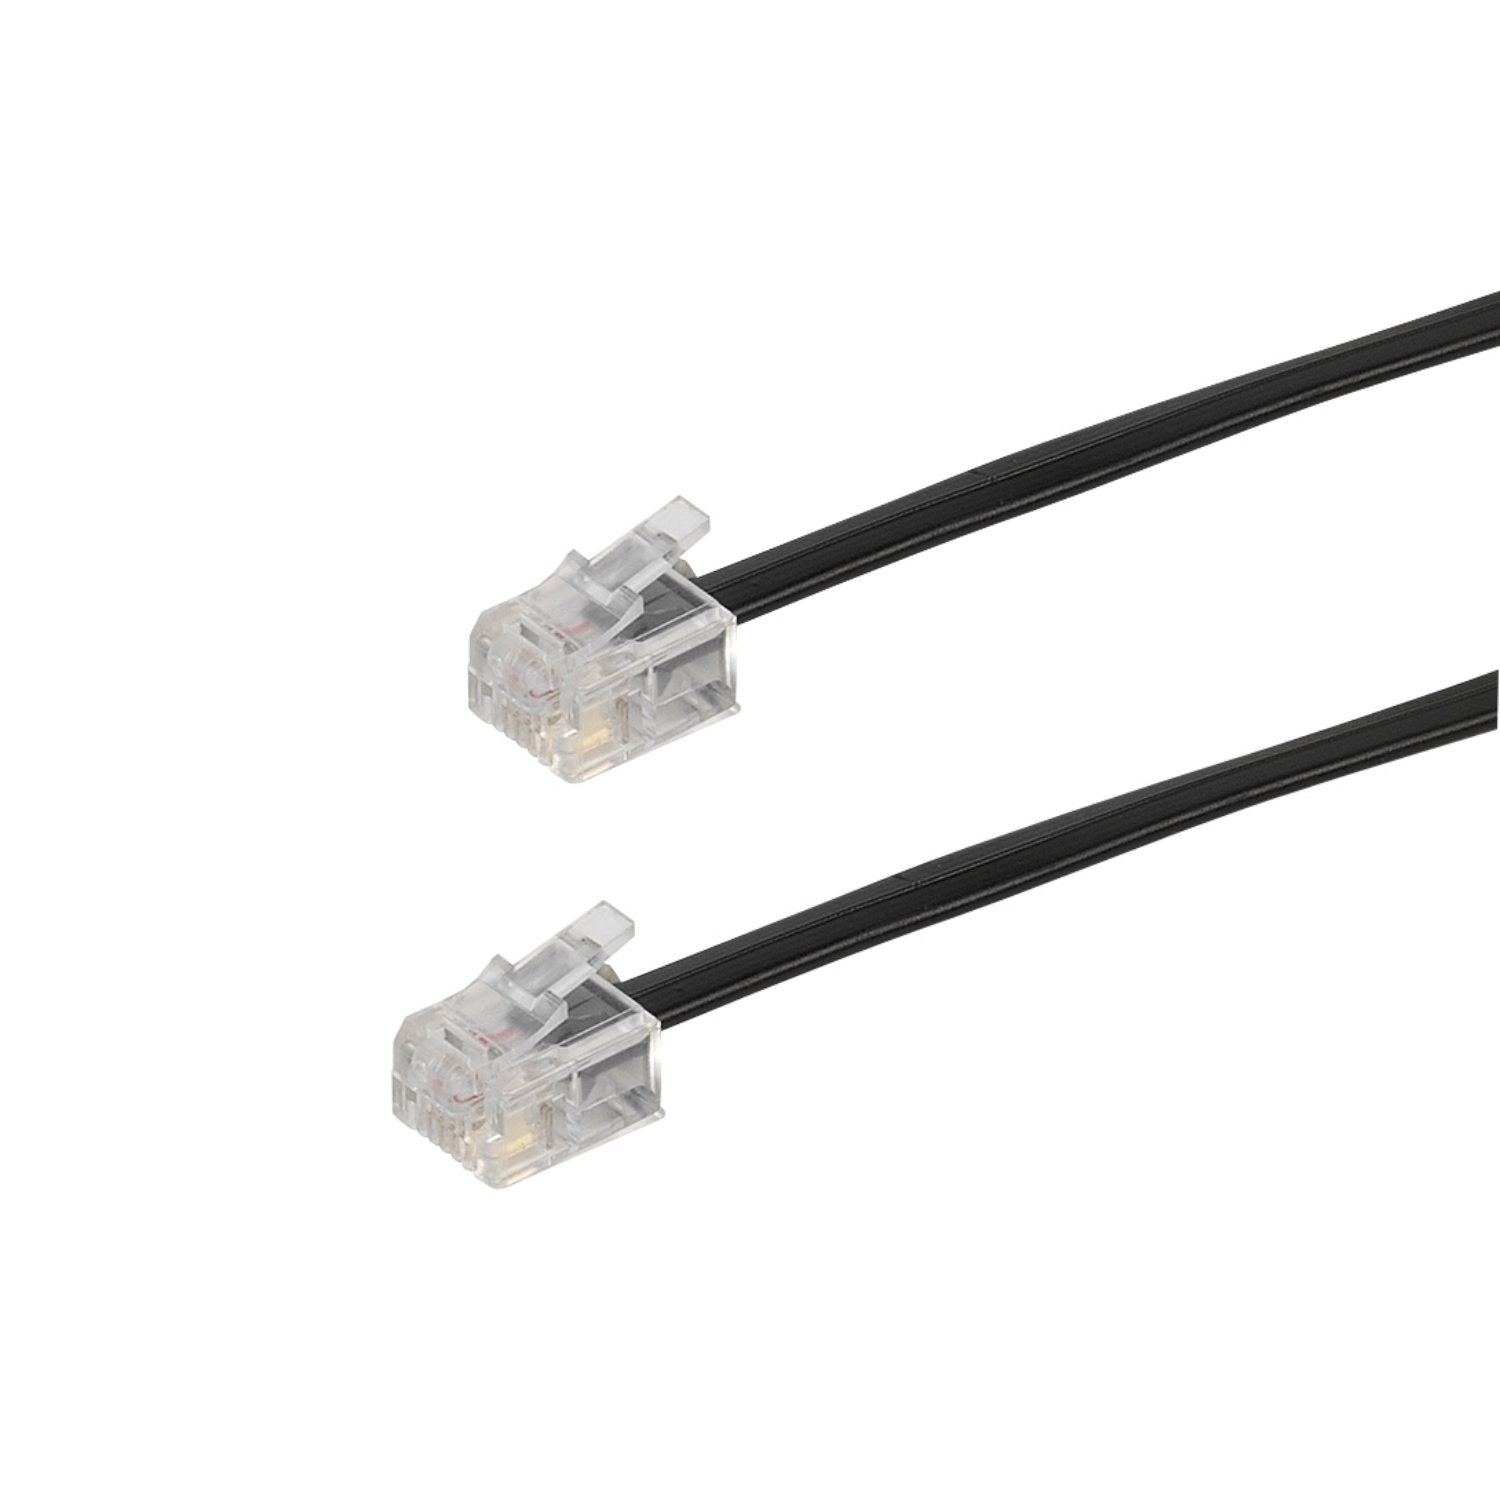
Vivanco Telefon Anschlusskabel RJ11, 6m FestnetzVIVANCO RJ11-Anschlusskabel schwarz 6m Zum Anschluss eines Telefones oder Zusatzgerätes mit RJ11 Anschluss an eine Universal- Anschlussdose 4 pol. RJ11 Stecker auf 4 pol. RJ11 Stecker 4adriges Flachkabel 1:1 verschaltet9,99 €*Versand: 11,99 €Sichere Weiterleitung zum Anbieter
-
2X NiMH Akku 400mAh (1.2V) für schnurlos Telefon Festnetz Hagenuk Classico iDect X1 X1i X112X NiMH Akku 400mAh (1.2V) für schnurlos Telefon Festnetz Hagenuk Classico iDect X1 X1i X11 Kompatibler Ersatzakku für Ihr schnurloses Telefon. Ideal auch als Zweitakku. Ihr Standard Ladegerät können Sie weiterhin verwenden. Bitte verwenden Sie zum Laden des Akkus nur Ladegeräte, die auch für diesen Akkus geeignet sind. Diese Akkus sind die richtige Energielösung für alle Systeme mit gleichförmigem Energiebedarf. Neuware, kein Originalprodukt - Hochwertige kompatible Zubehörware mit hoher Kapazität. Lieferumfang: 1 x Akku 2er Set Passend für folgende Gerätemodelle: Für alle schnurlosen Telefonmodelle mit einer Betriebsspannung von 1,2 Volt geeignet, wie zum Beispiel für Hagenuk Classico Hagenuk iDect X1, X1i, X11 Ersetzt folgenden Original Akkutyp: 2/3 AAA, GP40AAA, GP40AAAM, GP40AAAMC Technische Daten: Zellengröße: 2/3 AAA (Micro) System: Ni-MH Spannung: 1,2 Volt mAh: 400 mAh Zellentyp: Konsumer Länge (netto): 31 mm Durchmesser (netto): 10 mm Hersteller: Diverse Hersteller5,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
-
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
Ähnliche Suchbegriffe für Versicherungssumme
-
Avaya J100 Handapparat Hörer Telefonhörer Ersatz-Hörer 32ohm 700513633Avaya J100 Handapparat Hörer Telefonhörer Ersatz-Hörer 32ohm 700513633 NEU / OVP Herstellernummer: 700513633 Avaya J100 Handapparat Hörer 32 Ohm 700513633 – Original Ersatz-Telefonhörer für Avaya IP-Telefone der J100-Serie mit HD-Audioqualität (Kategorie: Telefon-Ersatzteile / Modell: Avaya J100 Handset 32 Ohm) Der Avaya J100 Handapparat (700513633) ist ein hochwertiger, originaler Ersatz-Telefonhörer, der speziell für die IP-Telefone der Avaya J100-Serie entwickelt wurde. Er bietet eine erstklassige Sprachqualität und stellt die volle Funktionalität Ihres Avaya-Tischtelefons bei Verschleiß, Beschädigung oder Verlust des ursprünglichen Hörers wieder her. Dank einer Impedanz von 32 Ohm ist dieser Hörer optimal auf die Audioelektronik der unterstützten Modelle abgestimmt und gewährleistet eine glasklare, natürliche Sprachübertragung im Arbeitsalltag. Der Handapparat überzeugt durch sein ergonomisches Design, das auch bei langen Telefonaten für einen hohen Tragekomfort sorgt. Er ist robust verarbeitet, liegt angenehm in der Hand und lässt sich ganz einfach über den standardisierten Höreranschluss (RJ9) an das entsprechende Avaya IP-Telefon anschließen. Ideal geeignet für Büros, Callcenter und Unternehmensumgebungen, die eine zuverlässige und langlebige Hardware-Lösung verlangen. Hauptmerkmale und Vorteile Original Avaya Ersatzteil: Passgenauer Hörer direkt vom Hersteller sorgt für 100%ige Kompatibilität und gewohnte Avaya-Qualität. Optimierte 32-Ohm-Impedanz: Perfekt abgestimmte Akustikkomponenten für klare HD-Sprachqualität und minimale Verzerrungen. Ergonomisches Design: Komfortable Formgebung für ein angenehmes Gesprächserlebnis auch bei intensiver täglicher Nutzung. Kompakt & Langlebig: Aus widerstandsfähigem Kunststoff gefertigt für hohe Beanspruchung im Büroalltag. Einfacher Austausch: Schnelle Plug-and-Play-Inbetriebnahme durch Standard-Anschluss am Telefon. Technische Daten Hersteller: Avaya Produktbezeichnung: J100 Handset / Handapparat Herstellernummer (MPN): 700513633 Impedanz: 32 Ohm Farbe: Schwarz Kompatibilität: Avaya IP-Telefone der J100-Serie (z. B. J129, J139, J159, J169, J179, J189) Anschlussart: Standard-Höreranschluss (RJ9) via Hörerkabel Einsatzbereiche & Szenarien Ideal als Ersatzteil für defekte, abgenutzte oder verlorene Hörer an Avaya J100 IP-Telefonen in Büro-Umgebungen, Callcentern, öffentlichen Einrichtungen und Unternehmen. Verpackungsinformationen Lieferumfang: 1x Avaya J100 Handapparat 32 Ohm (Herstellernummer: 700513633) Zustand: Neu und originalverpackt (OVP)35,66 €*Versand: 6,84 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
-
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.